
روكب اليوم
2026-10-31 21:15:00
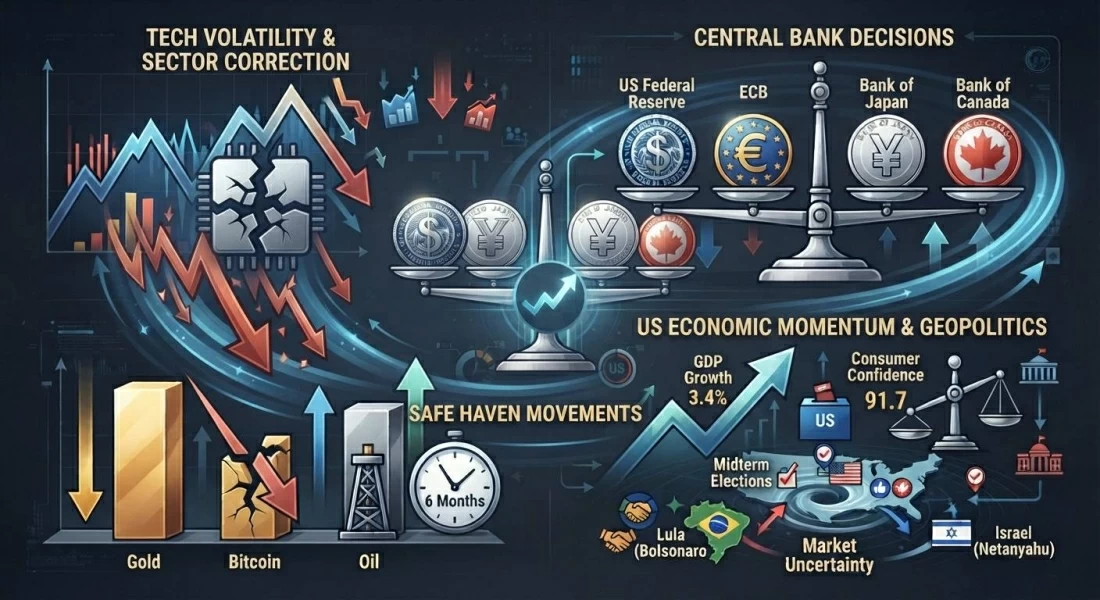
وبحسب التحليل الأسبوعي للاقتصادي محمد العريان، بدأت الأسواق ترصد مؤشرات على تراجع قوة قطاع التكنولوجيا في حماية الأسهم من الصدمات الخارجية، إذ قوبلت نتائج الأرباح المخيبة بتراجعات حادة، من بينها هبوط سهم إنتل بنسبة 29% يوم الجمعة.
وفي الوقت نفسه، واصلت فروق مخاطر الائتمان على سندات شركات التكنولوجيا، بما فيها عقود مبادلة مخاطر الائتمان (CDS)، اتساعها، مع وجود تفاوت ملحوظ بين الشركات.
ورغم هذه التطورات، تراجع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 4.93% فقط.
ويرى بعض المحللين أن ذلك يعكس الضغوط الهيكلية التي تدفع العوائد الأميركية إلى الارتفاع، بينما يشير آخرون إلى تراجع العائد بنحو 36 نقطة أساس خلال أكتوبر وحده، وهو أكبر انخفاض شهري منذ عام 2023.
وأظهرت البيانات الصادرة خلال الأسبوع أن بعض المشترين والحائزين التقليديين لسندات الخزانة الأميركية، مثل اليابان وكوريا الجنوبية، أصبحوا أقل حضوراً، ويرتبط ذلك أساساً بالتطورات المحلية في البلدين.
الذهب والبيتكوين يتراجعان والنفط يسجل أعلى مستوى في ستة أشهر
لم تستفد الأصول التي يُنظر إليها عادةً باعتبارها ملاذات آمنة من تقلبات الأسواق؛ إذ تراجع سعر الذهب إلى 3885 دولاراً للأوقية، وهو أدنى مستوى له خلال عام، فيما هبطت عملة بيتكوين إلى أقل من 78 ألف دولار.
وفي سوق النفط، استمرت حالة ترقب الأسواق للتطورات المحتملة المرتبطة بإيران، وما قد تحمله الفترة التالية لانتخابات التجديد النصفي الأميركية المقررة يوم الثلاثاء، وهو ما دفع أسعار الخام إلى أعلى مستوى لها في ستة أشهر.
الاقتصاد الأميركي يحتفظ بزخمه رغم تقلبات الأسواق
لم تنعكس التقلبات في الأسواق حتى الآن على التوقعات المتفائلة عموماً للاقتصاديين بشأن أداء الاقتصاد الأميركي. وعززت بيانات الناتج المحلي الإجمالي هذه النظرة، بعدما تسارع النمو خلال الربع الثالث إلى 3.4%، وهو أعلى معدل خلال عام.
كما ارتفع مؤشر ثقة المستهلك الأميركي الصادر عن «كونفرنس بورد» إلى 91.7 نقطة في أكتوبر، مقارنةً بقراءة معدلة بلغت 84.2 نقطة في سبتمبر، متجاوزاً توقعات المحللين.
وعلى الجانب الأوروبي، جاءت البيانات أقل طمأنة، خصوصاً في فرنسا، حيث تراجعت ثقة المستهلكين إلى أدنى مستوياتها منذ عام 2013. وفي الوقت نفسه، ذكّرت بيانات أرباح الشركات الصناعية في الصين والناتج المحلي الإجمالي لكوريا الجنوبية بالدور المهم الذي تلعبه الإلكترونيات وأشباه الموصلات في دفع النمو العالمي.
البنوك المركزية الكبرى تثبت الفائدة وترقب لتحركات ديسمبر
باستثناء بنك كندا، الذي رفع أسعار الفائدة بمقدار 25 نقطة أساس وأشار إلى احتمال إجراء زيادات أخرى، أبقت البنوك المركزية الكبرى، وهي بنك اليابان والبنك المركزي الأوروبي والاحتياطي الفيدرالي الأميركي، أسعار الفائدة دون تغيير. وتتوقع الأسواق أن تستأنف البنوك المركزية الثلاثة رفع الفائدة في ديسمبر.
وفي سياق متصل، أشار رئيس مجلس الاحتياطي الفيدرالي، كيفن وورش، إلى أن البنك يعتزم تحويل أحد اجتماعات السياسة النقدية الثمانية التي يعقدها سنوياً إلى اجتماع يركز على القضايا الاستراتيجية، وهي خطوة لاقت ترحيباً من معظم المتابعين. كما ألمح إلى إمكانية تحويل اجتماع ثانٍ للجنة السوق المفتوحة الفيدرالية إلى هذا النوع من الاجتماعات بعد عام 2027.
وفي البنك المركزي الأوروبي، أشارت رئيسته كريستين لاغارد إلى اعتزامها التنحي عن منصبها قبل انتهاء ولايتها. وأثار الإعلان سلسلة من الرسائل التي أشادت بفترة رئاستها، ووصفتها بالقيادة الملهمة والرؤية الواضحة والقدرة المتميزة على بناء التوافق، إلى جانب مهاراتها في التواصل، معتبرةً أنها ستترك إرثاً كبيراً يصعب تعويضه.
أما في بريطانيا، فقد قدم وزير الخزانة هيلي أول موازنة في ظل حكومة آندي بورنهام، دون أن تُحدث تغيرات واسعة في الأسواق. وعززت الموازنة التزام بريطانيا بالضبط المالي على المدى المتوسط، واستخدمت جزءاً من الهامش المالي المتاح سابقاً لاستيعاب تكاليف الصدمات الخارجية، مع حماية الفئات الأكثر ضعفاً.
ويتجه الاهتمام الآن إلى خطة السنوات العشر، التي يُتوقع أن تتضمن مجموعة من الإجراءات الداعمة للنمو والإنتاجية.
الانتخابات في البرازيل وإسرائيل تضيف إلى مشهد الأسواق والسياسة
على صعيد الانتخابات، أدت المفاجأة المتمثلة في فوز الرئيس البرازيلي لويس إيناسيو لولا دا سيلفا بالانتخابات إلى موجة بيع واسعة في الأسواق. ويرى العريان أن الحجم الكبير للتحركات ربما لا يرتبط كثيراً بالتوقعات الأساسية للاقتصاد البرازيلي، بقدر ما يعكس مدى ثقة المتعاملين والمستثمرين في توقع فوز جايير بولسونارو، وهي توقعات لم تتحقق.
وفي إسرائيل، فقد رئيس الوزراء بنيامين نتنياهو أغلبيته الحاكمة في انتخابات شهدت زيادة كبيرة في عدد المقاعد التي فاز بها الحزبان العربيان الإسرائيليان. ومع عدم حصول أي من هذين الحزبين أو كتلة المعارضة بقيادة الجنرال إيزنكوت على الأغلبية، تبرز ثلاثة سيناريوهات محتملة، دون وجود ترجيح حاسم لأي منها حتى الآن وهي تشكيل حكومة وحدة تضم كتلتي إيزنكوت ونتنياهو، أو ائتلاف يجمع كتلة إيزنكوت بالأحزاب العربية الإسرائيلية، أو استمرار حكومة تصريف أعمال بقيادة نتنياهو وصولاً إلى انتخابات في الربيع المقبل.
الأسبوع المقبل.. انتخابات أميركية وبيانات اقتصادية واختبار جديد للأسواق
يتوقع أن يكون الأسبوع المقبل أكثر كثافة من سابقه، مع ترقب نتائج انتخابات التجديد النصفي الأميركية يوم الثلاثاء، وما قد تحمله من تداعيات على مسار السياسات الاقتصادية الأميركية، بما يشمل الأجندات التنظيمية، والسياسة الخارجية، خصوصاً التطورات الجارية في الشرق الأوسط وإدارة المخاطر الجيوسياسية العالمية.
وتأتي هذه التطورات في وقت أصبحت فيه الأسواق شديدة الحساسية لأخبار شركات التكنولوجيا، مع تزايد تركيز المستثمرين على مبررات الإنفاق الرأسمالي الضخم في القطاع، والعائد على الاستثمار، ومعدلات نمو الإيرادات.
ورغم تراجع وتيرة إعلانات نتائج الأعمال، لا يزال جدول الأسبوع المقبل يتضمن عدداً من النتائج المهمة، خصوصاً في قطاع التكنولوجيا، ومن بينها شركتا «أبل» و«بالانتير»، إلى جانب شركات الأدوية.
تقرير الوظائف الأميركي ومؤشرات الخدمات تحت المجهر
على صعيد البيانات الاقتصادية، تترقب الأسواق تقرير الوظائف الشهري الأميركي، إلى جانب مؤشرات أداء قطاع الخدمات وسوق العمل.
وتشير توقعات المحللين إلى أن الاقتصاد الأميركي أضاف 65 ألف وظيفة خلال أكتوبر، مقارنةً بـ29 ألف وظيفة في سبتمبر، مع استقرار معدل البطالة عند 4.2%، ومعدل المشاركة في القوى العاملة عند 61.8%.
ومن المتوقع أن يرتفع متوسط الأجر في الساعة بنسبة 0.3% على أساس شهري، وبنسبة 2.9% على أساس سنوي. كما يُرجح أن يستقر المؤشر المركب لقطاع الخدمات الصادر عن معهد إدارة التوريدات (ISM) عند 54.8 نقطة، مع استقرار مكون الأسعار المدفوعة عند 74 نقطة.
وتشمل البيانات الأميركية الأخرى المرتقبة تقرير فرص العمل ودوران العمالة (JOLTS)، ومؤشر القطاع الصناعي الصادر عن معهد إدارة التوريدات، وبيانات التجارة والطلبيات الصناعية وطلبات الرهن العقاري والائتمان الاستهلاكي.
وفي أوروبا، تتركز المتابعة على بيانات التضخم لأسعار المستهلكين والمنتجين ومبيعات التجزئة.
أما في أميركا اللاتينية، فتشمل أبرز البيانات المرتقبة معدل التضخم والتجارة والإنتاج الصناعي في البرازيل، وثقة المستهلكين وإجمالي تكوين رأس المال الثابت في المكسيك.
وفي آسيا، يبدو جدول البيانات الاقتصادية خفيفاً نسبياً في الصين واليابان، بينما تصدر الهند مؤشرات مديري المشتريات.
تصريحات مسؤولي الفيدرالي والبنك المركزي الأوروبي تترقبها الأسواق
على صعيد السياسات النقدية، يتركز الاهتمام العالمي على تصريحات مسؤولي الاحتياطي الفيدرالي الأميركي، إلى جانب تعليقات مسؤولي البنك المركزي الأوروبي، خصوصاً ما يتعلق بمسار أسعار الفائدة بعد ديسمبر، حيث تبلغ احتمالات رفع الفيدرالي الأميركي للفائدة في ذلك الشهر نحو 75% وفقاً لتسعير الأسواق.
وفي بريطانيا، ستتابع الأسواق تداعيات موازنة وزير الخزانة هيلي، مع التركيز على أي مؤشرات مبكرة بشأن الإصلاحات الهيكلية المنتظرة ضمن خطة السنوات العشر الهادفة إلى تعزيز النمو والإنتاجية.